Under et længere arbejdsophold i Vietnam skal du både klare små køb og større betalinger som bolig, depositum og arbejdsplads. Den praktiske opgave er ikke kun at finde en god kurs. Du skal også have adgang, passende beløbsgrænser, en dokumenteret modtager og en anden løsning, hvis et kort eller en telefon forsvinder.
Begynd med dine eksisterende banker og kort. Spørg til brug i Vietnam og vilkår ved længere ophold eller ændret bopæl. Et dansk lønindløb afgør ikke automatisk alle regler om konto, skat eller arbejde. Se skatteguiden for arbejdsindkomsten og dansk konto og MitID under længere ophold for den bredere adgangsplan.
Kontroller kort før de store betalinger
Undersøg udløbsdato, daglige og løbende beløbsgrænser, kontanthævning og geografiske indstillinger. Der kan være en grænse, selv om der står nok penge på kontoen. Reglerne afhænger af bank og kortprodukt; kopier ikke et tal fra en anden kundes kort som din egen grænse. Opdater bankens kontaktoplysninger, så den kan nå dig ved kontrol af en usædvanlig betaling.
Hav gerne mere end ét fysisk betalingsmiddel og opbevar dem adskilt. Vurder også, om reserverne deler samme konto eller kan påvirkes af samme spærring. Et ekstra kort i samme tabte pung giver ingen praktisk reserve. Test kortene ved almindelige betalinger efter ankomst, før en stor og tidskritisk afregning bliver den første prøve.
Kontanter skal dække hverdagen uden at blive hele opsparingen
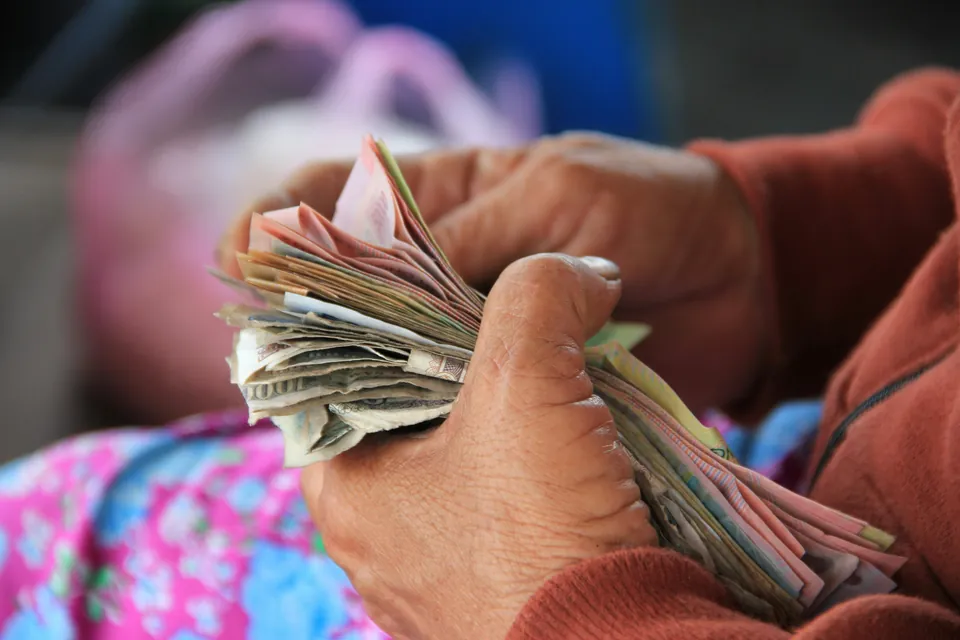
Vietnamesiske dong bruges til lokale betalinger, og mindre køb kan kræve kontanter. Kort er mere almindeligt ved større eller mere formaliserede virksomheder, men accept skal undersøges hos det konkrete sted. En QR-kode betyder ikke automatisk, at en udenlandsk rejsende kan betale med sin sædvanlige app.
Hold et praktisk kontantbeløb til måltider og mindre udgifter uden at bære hele månedens boligbetaling rundt. Spørg ved bestilling, hvordan beløbet kan betales, især hvis det er stort. Læs hævning og veksling for gebyrerne og de praktiske valg. Kontantbehovet skal planlægges, men ikke løses med en unødigt stor og ubeskyttet pengestak.
Vælg omregning på et forståeligt grundlag
En terminal eller automat kan tilbyde betaling i danske kroner som alternativ til VND. Det er en særskilt omregning, ofte kaldet DCC, hvor den tilbudte kurs og eventuelle tillæg skal fremgå. Hvis du vælger VND, foretages omregningen efter dit korts vilkår i stedet. Lokal valuta betyder ikke, at alle bankgebyrer forsvinder.
Læs beløb og valuta, før du godkender, og gem kvitteringen ved større køb. Hvis et sted vælger en valuta uden din accept, skal du tage det op og kontakte kortudsteder ved behov. Brug kortbetaling i Vietnam til detaljerne. Lad ikke et genkendeligt kronebeløb alene afgøre, hvilken omregning der er bedst.
Overførsler til udlejer skal have en klar modtager
Få navn, bankoplysninger, formål og kontrakt til at hænge sammen, før du sender et depositum eller en månedsbetaling. Hvis kontohaver er en anden end den aftalte modtager, skal forklaringen og bemyndigelsen være klare. En besked om en pludselig ny konto bør bekræftes gennem en kendt kanal, ikke kun i den tråd, som bad om ændringen.
Undersøg samlet pris, forventet beløb hos modtager og eventuelle mellemled. Den annoncerede overførselsafgift er ikke altid hele omkostningen, hvis kurs og modtagergebyr også påvirker slutbeløbet. Få betalingsfrist og hvordan betalingen identificeres. Se boligaftalen, og lad ikke en betalingskvittering stå alene som dokumentation for, at lejevilkårene er afklaret.
Afprøv en ny kanal før en kritisk frist
Hvis du vil bruge en overførselstjeneste, skal den understøtte din konkrete betaling og have afsluttet de nødvendige kontroller. Antag ikke, at alle valutaer, kontotyper eller bopæle kan bruges på samme måde. Sammenlign tilbuddet på betalingstidspunktet, og forstå hvilken dokumentation tjenesten kræver.
Ved en ny modtager kan en mindre test være relevant, hvis det passer til aftalen og omkostningerne. Bekræft modtagelsen, og behold tid til eventuelle spørgsmål, inden den store betaling forfalder. En oplyst hastighed er ikke en garanti for, at en overførsel aldrig bliver forsinket af kontrol eller forkerte oplysninger. Brug ikke den sidste time før indtjekning som eneste betalingsvindue.
Banklogin skal kunne overleve en mistet telefon
Kontroller adgangen til bank og MitID før afrejse og hav et godkendt MitID i reserve. Reserven skal være aktiveret og forstået på forhånd. Et håb om at installere en app på en ny telefon er ikke samme beredskab. Opbevar nødvendige kontaktoplysninger sikkert og tilgængeligt uden kun at have dem på den telefon, du bruger til betaling.
MitID er personligt. Del ikke koder eller godkend anmodninger, som du ikke selv har startet. Ved tab skal den mistede app eller enhed spærres efter den aktuelle procedure, og et mistet SIM-kort skal også håndteres. Få bankens egen vejledning ved mistanke om misbrug. Se udstyr og datasikkerhed for den samlede adgangsplan.
En vietnamesisk konto er ikke et automatisk næste skridt
Hvis du har behov for en lokal konto, skal en bank vurdere dokumentation, opholdsgrundlag og produktmulighed. Et turistophold og en lokal adresse giver ikke automatisk samme adgang som en fastboende. Brug bankkonto som udlænding og indhent bankens aktuelle krav, før du indretter boligbetaling og løbende økonomi efter en konto, der endnu ikke er åbnet.
Hold samtidig arbejdsindtægter og privat forbrug dokumenteret efter de krav, der gælder for dig. En lokal konto gør ikke indkomsten automatisk lokal, skattefri eller lovlig i arbejdsretlig forstand. Betalingssted og myndighedsvurdering er forskellige spørgsmål. Få en faglig afklaring, hvis betalingsplanen er knyttet til virksomhed eller længerevarende arbejde.
Start måneden med en betalingskalender
Skriv datoer for bolig, depositum, arbejdsplads og større transport ind ved siden af indtægterne. Hvis flere poster forfalder samme dag, skal både saldo og kort- eller overførselsgrænser kunne klare dem. En forventet depositumretur er ikke tilgængelige penge, før den er modtaget. Hold derfor næste boligs indbetaling fri af en optimistisk antagelse om hurtig afregning fra den gamle.
Gem en enkel oversigt over betalt beløb, valuta, modtager og kvittering. Ved fælles økonomi skal I vide, hvem der har lagt ud, og hvordan en tilbagebetaling går tilbage. Et klart regnskab er især nyttigt, hvis én betaler via kort og en anden overfører. Det forebygger, at samme post betales to gange, eller at en nødvendig betaling bliver glemt mellem jeres forskellige kanaler.
En reserve skal være tilgængelig på det rigtige tidspunkt
Behold penge til anden bolig, nødvendig transport eller en uventet sundhedsudgift, mens forsikringen kontaktes. Reserven behøver ikke stå kontant i tegnebogen, men du skal kunne bruge den ved et realistisk problem. Hvis alt kræver den samme telefon og samme spærringsramte konto, er den praktiske adgang svagere, end saldoen ser ud.
Gennemgå løbende betalinger og kvitteringer under opholdet. Det gør det lettere at opdage en forkert valuta, dobbeltbetaling eller uventet afgift tidligt. Brug månedsbudgettet til at holde bolig, kontanter, gebyrer og reserve synlige, så en fungerende hverdag ikke afhænger af én enkelt betalingskanal.
Ansvarlig redaktør: Terje Moy. Læs om vores redaktionelle arbejde. Har du fundet en fejl? Skriv til redaktionen.